
Pour récupérer des euros depuis des cryptomonnaies, il faut généralement vendre les actifs auprès d’un prestataire, puis demander un virement bancaire. La blockchain elle-même ne verse pas d’argent sur un compte. Si vos fonds sont invisibles après un transfert ou bloqués sur une plateforme, la démarche est différente : commencez par identifier leur emplacement avant toute nouvelle opération.
Repérer les fonds avant de demander un retrait
Une blockchain est un registre distribué qui enregistre les transactions. Votre portefeuille permet d’interagir avec les actifs qui y sont inscrits ; il ne contient pas nécessairement un solde en euros. La monnaie fiat, comme l’euro ou le dollar, appartient au système monétaire traditionnel : passer de l’un à l’autre nécessite une conversion.
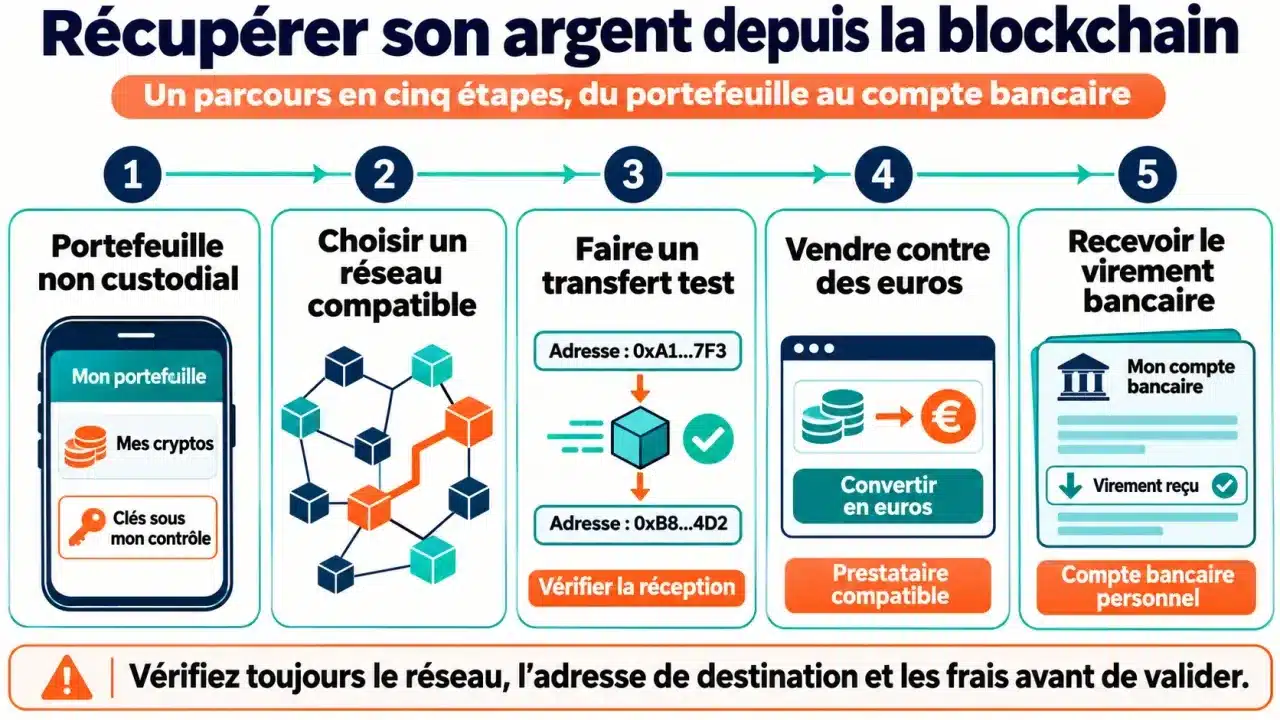
Le contrôle des fonds détermine votre marge de manœuvre. Avec un wallet non-custodial, vous contrôlez vos clés privées et signez les transferts. Avec un portefeuille custodial ou un compte d’exchange, un tiers assure la garde et traite vos demandes de retrait.
- Les cryptos sont disponibles dans votre portefeuille : choisissez un service de vente compatible avec votre actif et votre réseau.
- Elles sont déjà sur un exchange : vérifiez si vous pouvez les vendre contre des euros, puis retirer ce solde.
- Un transfert semble perdu : recherchez son identifiant de transaction avant de renvoyer des fonds.
- Le compte est bloqué : demandez au support officiel la raison du blocage et les justificatifs nécessaires.
Attention au libellé « retrait » : sur certaines interfaces, il signifie envoyer des cryptomonnaies vers une autre adresse, et non recevoir un virement bancaire.
Choisir une sortie vers les euros, pas seulement un échange de tokens
Un exchange centralisé n’est pas obligatoire : certains portefeuilles proposent une vente via un prestataire tiers. Dans les deux cas, vérifiez la disponibilité dans votre pays, les conditions d’identité et le moyen de paiement proposé avant de transférer vos actifs.
| Solution | Parcours | Points à vérifier |
|---|---|---|
| Exchange centralisé | Dépôt des cryptos, vente contre euros, retrait bancaire. | Réseaux acceptés, KYC, frais de vente, minimums et limites de retrait. |
| Service intégré au wallet | Vente auprès d’un partenaire depuis l’interface du portefeuille. | Pays couverts, actifs pris en charge, montant net et compte destinataire. |
| Stablecoin intermédiaire | Échange contre un token indexé, puis vente ultérieure contre euros. | Risque de décrochage, frais supplémentaires et disponibilité d’une sortie bancaire. |
Des prestataires comme MoonPay, Transak, Ramp ou Sardine peuvent apparaître dans certains portefeuilles. Leur présence ne garantit pas que la vente soit disponible pour votre pays, votre token ou votre réseau. Le contrôle d’identité peut rester obligatoire même si vous partez d’un portefeuille personnel.
Un stablecoin vise à suivre la valeur d’une monnaie, souvent le dollar, mais détenir des stablecoins ne signifie pas détenir des euros retirables. Il subsiste des risques liés à l’émetteur, au réseau et à la liquidité. De même, un échange sur un DEX est généralement une opération crypto-crypto, pas un virement bancaire.
Effectuer la vente et le virement dans le bon ordre
Préparez le compte de destination avant l’envoi. Une plateforme qui accepte un token sur Ethereum ne l’accepte pas nécessairement sur BNB Smart Chain : le symbole de l’actif ne suffit pas à établir la compatibilité.
- Vérifiez le prestataire. Contrôlez son identité juridique, sa disponibilité locale et ses conditions de retrait depuis son interface officielle.
- Terminez les vérifications demandées. Une pièce d’identité, une preuve d’adresse ou des documents sur l’origine des fonds peuvent être nécessaires.
- Préparez le dépôt. Sélectionnez le bon actif et le bon réseau, puis recopiez l’adresse et l’éventuel mémo demandé. Vérifiez aussi le dépôt minimum.
- Faites un petit transfert test si pertinent. Tenez compte des frais et du minimum de dépôt. Attendez son crédit avant d’envoyer le reste.
- Vendez contre la devise souhaitée. Consultez le taux proposé, les frais et le montant net avant confirmation.
- Demandez le retrait bancaire. Vérifiez l’IBAN, les exigences concernant le titulaire du compte et le statut du virement.
Le transfert test agit comme un levier de réduction du risque : il valide toute la chaîne, depuis la signature dans le wallet jusqu’au crédit chez le prestataire. Mais sa portée reste limitée à la configuration testée. Si vous changez ensuite de réseau, d’adresse ou de token, vous changez le circuit ; le test précédent ne sécurise plus cette nouvelle opération.
Par exemple, pour vendre 500 USDC depuis un portefeuille via MoonPay, vérifiez d’abord que cette combinaison actif-réseau est proposée à la vente. Ne transférez rien sur la seule foi d’un bouton visible : examinez l’offre et ses conditions.
Calculer le montant net et anticiper les contrôles
Le coût total peut cumuler frais réseau, frais de vente, écart entre prix d’achat et de vente, frais de retrait et change. Comparez le montant final annoncé sur votre compte bancaire, plutôt qu’une commission isolée. Gardez aussi assez de monnaie native du réseau pour payer les frais nécessaires au transfert depuis votre wallet.
Les délais comportent plusieurs étapes : confirmation blockchain, crédit du dépôt, contrôles éventuels, puis traitement bancaire. Crypternon mentionne 24 à 72 h dans un exemple via exchange, 1 à 3 jours ouvrés dans un exemple avec MoonPay et 1 à 5 jours ouvrés pour certains virements SEPA. Ces indications ne constituent pas des engagements universels : consultez celles affichées au moment du retrait.
Les contrôles KYC et de lutte contre le blanchiment peuvent porter sur l’origine des fonds. Conservez vos historiques d’achat, relevés de plateforme et identifiants de transaction pour documenter le parcours des actifs.
Enfin, la fiscalité dépend de votre résidence et des opérations réalisées. Une vente, un échange ou la détention d’un compte peuvent entraîner des obligations selon le pays. Ne supposez pas que seul le virement bancaire déclenche une obligation fiscale : vérifiez les règles locales et archivez vos justificatifs.
Traiter un transfert introuvable ou un compte bloqué
Vérifier la transaction et le réseau réellement utilisé
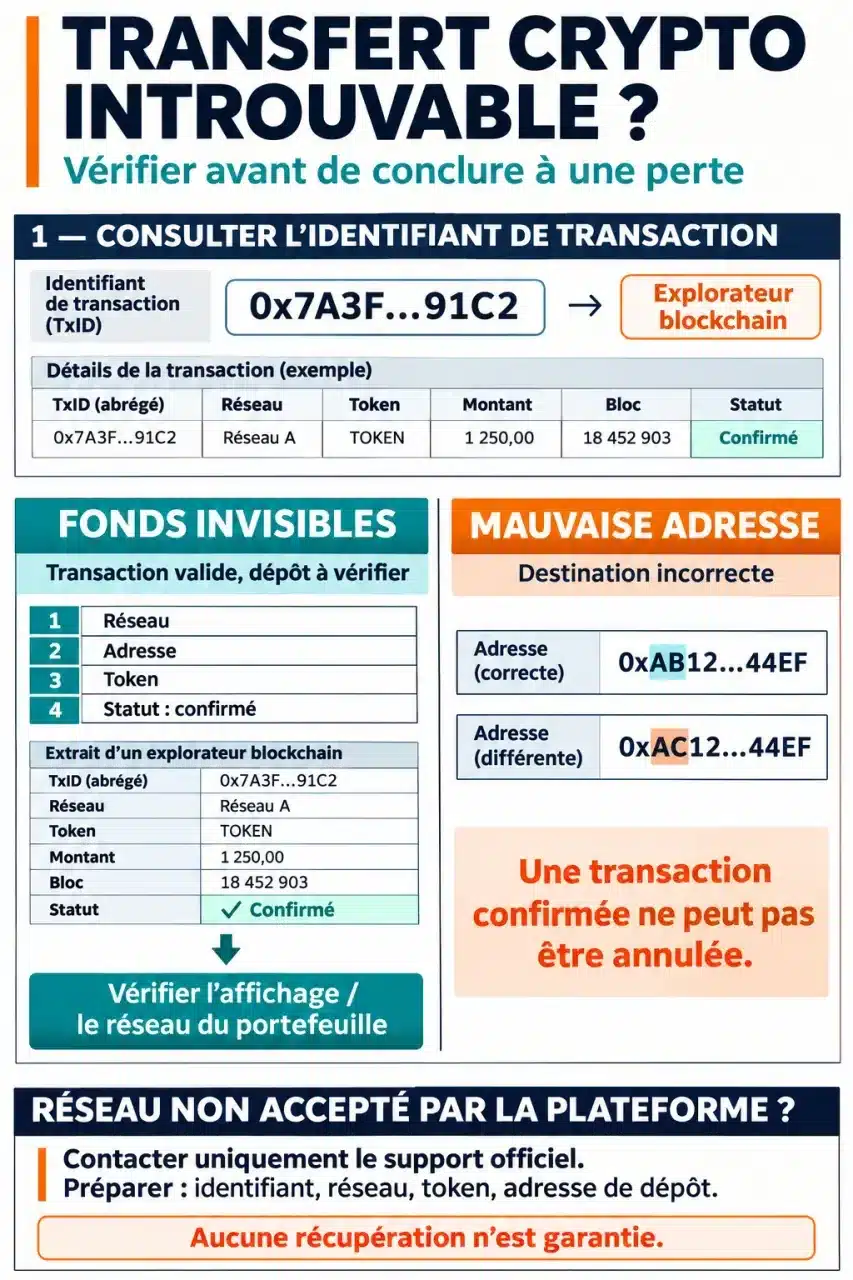
Recherchez l’identifiant de transaction dans l’explorateur du réseau concerné, par exemple Etherscan pour Ethereum ou BscScan pour BNB Smart Chain. Comparez le statut, l’adresse destinataire, le token et le montant. Une transaction en attente n’est pas encore finalisée ; une transaction confirmée peut attendre les confirmations supplémentaires exigées par la plateforme.
Si vous contrôlez l’adresse sur un réseau compatible, ajouter ce réseau ou afficher le contrat du token dans votre wallet peut parfois rendre les fonds visibles. Cela ne les déplace pas. Pour un dépôt sur un exchange via un réseau non accepté, seul le prestataire peut évaluer une récupération, sans garantie. Une transaction confirmée vers une mauvaise adresse ne peut généralement pas être annulée : la restitution dépend notamment du destinataire.
Documenter le blocage sans payer un faux sauvetage
Contactez le support depuis le site ou l’application officielle. Fournissez les références du dépôt, les messages d’erreur et les justificatifs demandés, puis conservez les échanges. Si le litige persiste, un recours auprès de l’organisme compétent ou d’un professionnel du droit peut être pertinent selon la juridiction.
Ne communiquez jamais votre clé privée ni votre phrase de récupération. Une demande de paiement vers une adresse inconnue pour régler une prétendue « taxe de déblocage » est un signal d’alerte. Aucun intermédiaire sérieux ne peut garantir de récupérer tous les fonds : vérifiez chaque demande indépendamment avant de payer ou de signer.
